
Infraestructura, informalidad, inseguridad y la nueva incertidumbre del T-MEC frenan una oportunidad histórica
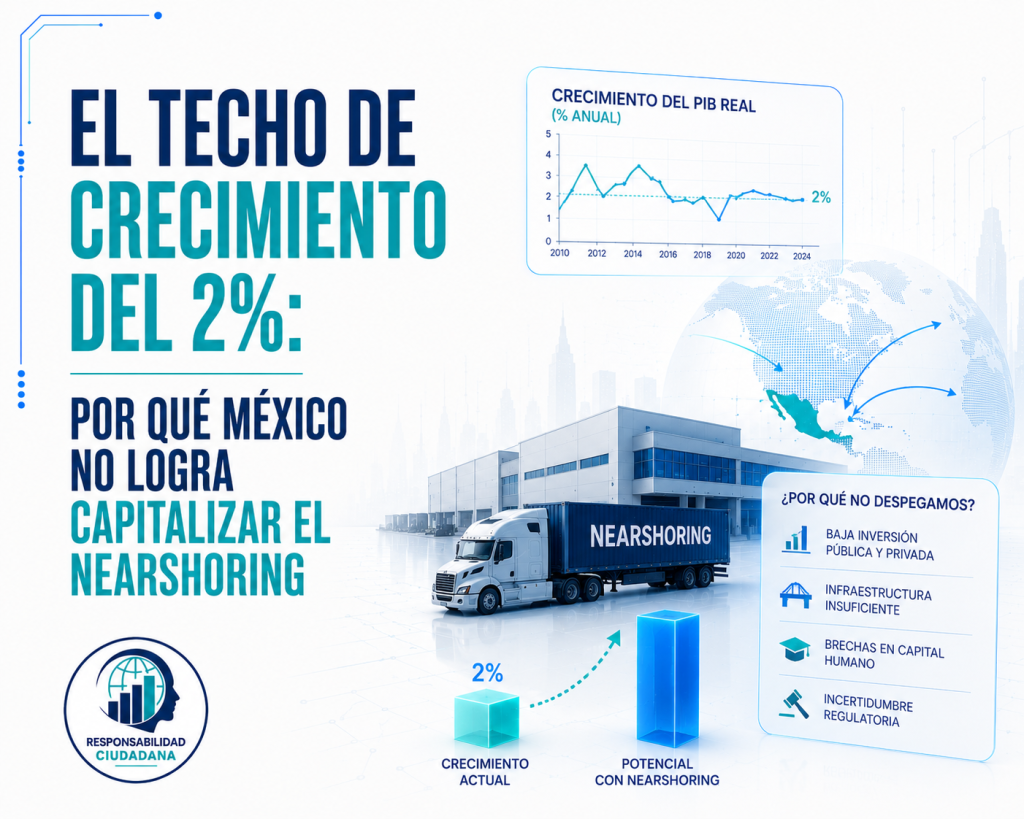
La economía mexicana atraviesa su cuarto año consecutivo de desaceleración. Tras el rebote pospandémico de 6.3% en 2021, el crecimiento se redujo a 3.7% en 2022, 3.1% en 2023, 1.1% en 2024 y apenas 0.8% en 2025, de acuerdo con la cifra definitiva publicada por el Instituto Nacional de Estadística y Geografía (INEGI). El panorama reciente ofrece un respiro: la estimación oportuna del propio Instituto para el segundo trimestre de 2026 registró un avance trimestral de 1.5%, el mayor repunte desde finales de 2020, impulsado por el desempeño del sector agropecuario —con un crecimiento anual de 7.3%— y, previsiblemente, por el gasto en servicios asociado a la derrama del Mundial de Futbol 2026¹ᵃ. Se trata, no obstante, de un dato preliminar y en parte coyuntural, que no modifica por sí solo la trayectoria estructural de bajo crecimiento. El Fondo Monetario Internacional y el Banco Mundial coinciden en que la recuperación esperada para el cierre de 2026 será modesta —entre 1.3% y 1.6%, dependiendo del organismo—, muy por debajo del 3% que el país necesitaría para generar empleo formal suficiente y reducir la pobreza a un ritmo significativo. El diagnóstico no es nuevo: México lleva más de dos décadas atrapado en un crecimiento potencial cercano al 2%, insuficiente para aprovechar plenamente el reacomodo de las cadenas de suministro globales conocido como nearshoring.
Los frenos que México se impone a sí mismo
Una parte sustancial del rezago es de manufactura propia. El déficit de infraestructura energética, hídrica y logística limita la capacidad de absorber nuevas plantas industriales en corredores como el Bajío o la frontera norte, y el propio Banco Mundial ha señalado que la incertidumbre regulatoria —más que los costos laborales— es hoy el factor que más pesa en las decisiones de inversión. A ello se suma que 55.2% de la fuerza laboral continúa en la informalidad, según la Encuesta Nacional de Ocupación y Empleo del INEGI, lo que fragmenta la base recaudatoria, restringe el acceso al crédito de las micro y pequeñas empresas y perpetúa una brecha de productividad entre el sector exportador y el resto de la economía.
La inseguridad, por su parte, opera como un gravamen no legislado sobre la actividad productiva. La Encuesta Nacional de Victimización de Empresas (ENVE) 2024 del INEGI documentó que en 2023 el costo de los delitos contra unidades económicas ascendió a 124,300 millones de pesos —0.51% del PIB—, con 27.2% de los establecimientos del país víctimas de algún ilícito, principalmente extorsión y robo de mercancía. Si se suma el costo del delito sobre los hogares, la cifra llega a 269,600 millones de pesos, equivalentes a 1.07% del PIB en 2024 (INEGI, ENVIPE 2025), mientras que el Índice de Paz México 2026 del Institute for Economics and Peace calcula el impacto económico total de la violencia en 4 billones de pesos, 11% del producto nacional, pese a una reducción histórica de 11.4% frente al año previo. Ninguna estrategia de atracción de inversión puede compensar de forma sostenida un entorno donde uno de cada cuatro negocios reporta haber sido víctima de un delito.
De la certidumbre de largo plazo a la revisión año con año
A este cuadro estructural se sumó, el 1 de julio de 2026, la activación formal de la cláusula de revisión del Tratado México, Estados Unidos y Canadá, prevista en su artículo 34.7 para el sexto aniversario de su entrada en vigor. El secretario de Economía, Marcelo Ebrard, confirmó que las tres partes no alcanzaron una extensión unificada por 16 años adicionales —hasta 2042— y que, en su lugar, el tratado entrará en un esquema de revisiones anuales que se prolongará, en principio, hasta 2036. Las primeras rondas de negociación, celebradas en mayo y junio de 2026 entre la Secretaría de Economía, la Oficina del Representante Comercial de Estados Unidos (USTR) y la contraparte canadiense, ya colocaron sobre la mesa el endurecimiento de las reglas de origen, particularmente en acero y aluminio, así como el concepto de «seguridad económica».
El cambio no es menor: sustituye un horizonte de certidumbre contractual de largo plazo por un marco sujeto a revisión política anual, lo que introduce un elemento de cautela adicional para la inversión extranjera de largo aliento. El propio Banco Mundial identificó la revisión del T-MEC como el principal riesgo para frenar las exportaciones y la inversión del país en los próximos dos años.
El nudo geopolítico chino
El componente más delicado de la revisión es la triangulación comercial de capital asiático a través de territorio mexicano. Washington ha dejado ver que endurecerá las auditorías de origen para impedir que insumos y ensambles de origen chino accedan a su mercado bajo la etiqueta de «Hecho en México». El caso del acero es ilustrativo: a partir de 2027, el metal exportado a Estados Unidos deberá haber sido fundido y colado en Norteamérica, lo que la Cámara Nacional del Hierro y el Acero (CANACERO) estima que implicará un costo de adaptación cercano a 8,000 millones de dólares para la industria siderúrgica nacional. Sectores como el de vehículos eléctricos y componentes electrónicos —donde firmas chinas como BYD han explorado instalar plantas de ensamble— enfrentan un riesgo similar de veto de facto en las cadenas integradas de América del Norte.
Este cerco regulatorio ya está teniendo un efecto tangible sobre los planes de inversión china que apenas hace un par de años parecían inminentes. BYD, el mayor fabricante mundial de vehículos eléctricos mantiene desde 2025 en pausa indefinida el proyecto de una planta de ensamble en México —que contemplaba alrededor de 1,000 millones de dólares y hasta 10,000 empleos directos— a la espera de mayor claridad sobre los aranceles y las reglas de origen que impondrá Washington (Bloomberg). El resultado es que capital que hace poco veía a México como plataforma natural hacia Estados Unidos empieza a redirigirse hacia otros mercados de América Latina: BYD ya inauguró su primera planta fuera de Asia en Bahía, Brasil, y anunció ahí mismo un centro de investigación de 53 millones de dólares, además de que planea abastecer al mercado mexicano con autos importados desde Sudamérica en lugar de fabricarlos en el país. Para México, esta relocalización del capital chino hacia el sur del continente representa un alivio político de corto plazo frente al Congreso estadounidense, pero también un costo de oportunidad tecnológica: el país deja de captar transferencia de conocimiento en electromovilidad, manufactura de baterías y automatización avanzada, justo cuando otras economías de la región capitalizan esa misma cautela para atraer inversión, empleo calificado y digitalización de su infraestructura logística.
Una fotografía de inversión mejor de lo que parece, pero frágil
Paradójicamente, 2025 cerró con una captación récord de inversión extranjera directa de 40,871 millones de dólares, un avance de 10.8% y el regreso de México al Top 10 mundial de receptores de IED, según la Secretaría de Economía y la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD). Sin embargo, el propio detalle de la cifra revela la fragilidad del fenómeno: cerca de dos terceras partes del flujo correspondió a reinversión de utilidades de empresas ya instaladas, y no a proyectos enteramente nuevos, aunque estos últimos crecieron 133% respecto de 2024. La UNCTAD advirtió además que, durante 2025, comenzó a observarse mayor prudencia entre inversionistas orientados a la exportación, justamente por la incertidumbre asociada a la revisión del tratado. La oportunidad de capturar capital que salió de China —que pasó de recibir 344,000 millones de dólares en inversión extranjera en 2021 a solo 18,600 millones en 2024— sigue, en gran medida, sin materializarse plenamente para México (UNCTAD, Kearney FDI Confidence Index 2025).
La agenda pendiente
El reto ya no es únicamente geográfico ni salarial. Frente a un marco comercial que Estados Unidos transformó de una garantía de largo plazo en un proceso de negociación recurrente, México solo puede compensar esa pérdida de certidumbre externa generando certidumbre interna: cerrar la brecha de generación eléctrica e hídrica para uso industrial, avanzar en la formalización del empleo, reducir de forma sostenida el costo de la inseguridad para las unidades económicas y ofrecer reglas de origen y de inversión que sean, a la vez, creíbles para Washington y atractivas para el capital global. La ventana del nearshoring no está cerrada, pero tampoco permanecerá abierta de forma indefinida mientras otras economías de América Latina avanzan en resolver sus propios cuellos de botella logísticos y de infraestructura.