
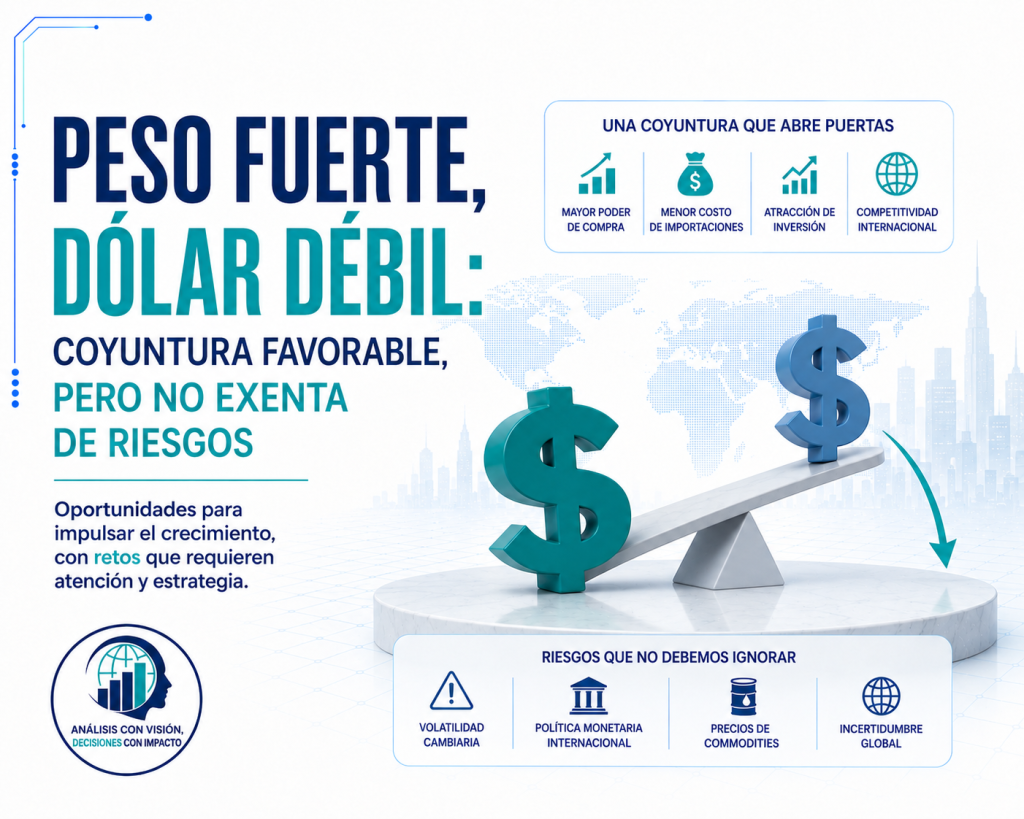
Más del 80% de las exportaciones mexicanas tienen como destino Estados Unidos, y ambas economías comparten cadenas de producción entrelazadas. Esa cercanía explica por qué cualquier movimiento en las tasas de interés o en el dólar estadounidense se siente casi de inmediato en el tipo de cambio, en las exportaciones y en las finanzas públicas de México. Las últimas semanas han dejado dos señales relevantes que conviene leer juntas: una intervención del Departamento del Tesoro de Estados Unidos en el mercado de bonos y un peso que se ha fortalecido de forma notable durante 2026. Ambas apuntan en la misma dirección —un dólar más débil— pero llegan por caminos distintos, y sus consecuencias para México no son necesariamente uniformes: hay una cara amable, ligada al impulso exportador, y una cara de riesgo, ligada a la pérdida de competitividad cambiaria. Es por esta razón que en esta nota pretendemos desenredar ambos hilos sustentados con algunos datos duros.
Una precisión necesaria: quién intervino y por qué
El 19 de agosto de 2026 el Departamento del Tesoro de Estados Unidos actuó en el mercado de bonos de largo plazo duplicando el monto de sus recompras de deuda a 10 y 30 años —de 2,000 a al menos 4,000 millones de dólares por operación—, luego de que el rendimiento del bono a 30 años tocara su nivel más alto desde 2007, cerca de 5.33%. La Reserva Federal, por su parte, mantuvo sin cambios su tasa de referencia en su reunión de julio. Es decir, se trata de una intervención del gobierno estadounidense en su propia deuda, no de un giro en la política monetaria de su banco central. El efecto inmediato, sin embargo, apunta en la misma dirección: tasas largas más contenidas y un dólar bajo presión.
El peso ya se fortaleció, y no es un caso aislado
El tipo de cambio se ha movido de forma consistente hacia la apreciación durante 2026: el tipo de cambio FIX de Banco de México se ubicó en 17.05 pesos por dólar a mediados de agosto, y hacia el 19 de ese mes la cotización cerró en 16.94 pesos, uno de sus niveles más bajos desde 2024. Distintas casas de análisis, como Grupo Financiero BASE, coinciden en que el peso acumula en el año una apreciación de entre 4 y poco más de 5 por ciento. Este fortalecimiento responde a varios factores combinados: un diferencial de tasas todavía amplio, después de que Banxico llevara su tasa de referencia a 6.50% en mayo de 2026 y la mantuviera sin cambios en su decisión unánime del 6 de agosto; un mayor apetito en el mercado por operaciones de carry trade que aprovechan ese diferencial de tasas; flujos de remesas que en el primer semestre de 2026 sumaron 30,759 millones de dólares (3.1% más que un año antes, según Banxico); y, de forma adicional, la debilidad reciente del dólar tras la intervención del Tesoro.
Vale la pena subrayar que esta fortaleza del peso no nació la semana pasada: se apoya en una tendencia que viene de 2025, año en que la divisa mexicana ya acumulaba una apreciación anual superior a 13%, de acuerdo con un recuento de Banco BASE. Eso significa que la intervención del Tesoro estadounidense no crea una tendencia nueva, sino que refuerza y acelera una que México ya venía experimentando, con todo lo bueno e inconvenientes que ello implica.
El doble filo de la apreciación
La pregunta de fondo —cómo la combinación de un dólar más débil y una mayor demanda estadounidense afecta a México— tiene, en efecto, dos caras. Por el lado positivo, si Estados Unidos crece con más fuerza, compra más productos mexicanos; y si el financiamiento en dólares es más barato, ese impulso llega sin encarecer el crédito a exportadores. Los datos ya muestran ese impulso exportador: entre enero y junio de 2026 las exportaciones mexicanas de mercancías crecieron 24.6% anual, con las manufacturas no automotrices avanzando 37.6%, impulsadas por electrónicos y equipo de cómputo, de acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI).
Por el lado negativo, un peso más fuerte encarece, en términos de dólares, lo que México vende afuera, y abarata lo que importa, es decir, lo que compra afuera. Eso puede erosionar el margen de quienes facturan en dólares con costos en pesos, y también reduce el poder adquisitivo en pesos de las remesas que reciben millones de familias. El caso de las remesas ilustra bien esta paradoja: aunque el monto en dólares creció 3.1% en el primer semestre de 2026, su poder de compra en pesos ha caído de forma sostenida —más de 10% en términos reales durante buena parte del año, según análisis de Grupo Financiero BASE—, precisamente porque cada dólar enviado alcanza para comprar menos pesos. El balance entre ambos efectos —más ventas por mayor demanda, pero márgenes e ingresos en pesos más ajustados por el tipo de cambio— es, precisamente, lo que determinará si la apreciación termina siendo una buena o una mala noticia para cada sector de la economía.
El superávit comercial y su efecto en la balanza de pagos
Aquí es donde conviene ser cuidadosos con el diagnóstico. La balanza comercial de México ya registra un superávit histórico: 9,857 millones de dólares en el primer semestre de 2026, frente a apenas 1,432 millones un año antes, según INEGI. Un mayor superávit comercial no es, por sí mismo, un problema para la balanza de pagos; de hecho, es la contraparte de un buen desempeño exportador. El riesgo aparece cuando ese superávit se sostiene principalmente por el auge exportador de unos cuantos sectores —electrónica y manufactura no automotriz, en este caso— mientras la apreciación, es decir, el incremento de valor del peso disminuye la competitividad de otros, como el agropecuario y ciertas manufacturas tradicionales, y cuando ese resultado convive con un menor poder de compra de las remesas, que también forman parte de la cuenta corriente. Un superávit comercial elevado, sostenido por pocos sectores y ligado a una moneda fuerte, puede convivir con presiones cambiarias adicionales —más entrada de capitales atraídos por el diferencial de tasas— que, a su vez, retroalimenten la apreciación.
El contexto de crecimiento tampoco es uniforme: el Fondo Monetario Internacional recortó el 8 de julio de 2026 su pronóstico de expansión para México de 1.6% a 1.2% para el año, lo que confirma que el buen dato comercial convive con una economía que crece poco. Eso hace más relevante que el impulso externo se traduzca en inversión productiva y no solo en un tipo de cambio favorable para quien paga en dólares.
Riesgos que conviene vigilar
Además del círculo entre superávit y apreciación ya descrito, existen desde nuestra óptica tres riesgos adicionales que merecen atención. El primero es la concentración sectorial: buena parte del salto exportador de 2026 se explica por electrónica, equipo de cómputo y manufactura no automotriz, mientras que el sector automotriz ha perdido tracción de forma temporal; una recomposición tan concentrada deja al país más expuesto si la demanda estadounidense de esos productos específicos se enfría. El segundo es el propio origen de la intervención en el mercado de bonos: analistas de mercado han señalado que, sin una consolidación fiscal real en Estados Unidos, las recompras del Tesoro podrían leerse como una medida de corto plazo más que como una solución estructural, lo que podría traducirse en nueva volatilidad cambiaria si los rendimientos de largo plazo vuelven a subir, como ya ocurrió apenas un día después del anuncio. El tercero es la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC), cuyo resultado puede alterar de forma significativa las condiciones de acceso que hoy sostienen el auge exportador mexicano.
A esto se suma un factor adicional, de naturaleza distinta: el frente inflacionario. Analistas privados, entre ellos BBVA Research, proyectan que la inflación general en México cerrará 2026 cerca de 3.9%, con la subyacente en 3.8%, niveles todavía por encima de la meta puntual de Banxico. Un peso apreciado ayuda a moderar la inflación importada, lo que en principio es una buena noticia; pero si la intervención del Tesoro estadounidense termina siendo percibida por los mercados como una forma de financiamiento monetario del déficit estadounidense —como ya han advertido algunas voces del propio mercado financiero—, podría generar dudas inflacionarias y mayores primas de riesgo en Estados Unidos a mediano plazo, con el consiguiente contagio hacia los mercados emergentes, México incluido.
Conclusiones
El escenario descrito —dólar débil por la intervención del Tesoro estadounidense y una demanda de Estados Unidos que se mantiene firme— sí ofrece a México una ventana de oportunidad: financiamiento más barato, insumos importados más accesibles y una demanda externa robusta que ya se refleja en el superávit comercial más alto en años. Pero esa misma combinación trae paralelamente como resultado que la apreciación cambiaria reduzca la competitividad de las exportaciones, presione los márgenes de los exportadores y erosione en pesos el valor de las remesas.
El resultado neto para México no depende solo de lo que ocurra en Washington, sino de la capacidad del país para aprovechar el impulso externo sin depender de un peso débil como única fuente de competitividad. Eso implica, primero, invertir en productividad y en la formalización de la actividad económica, dado que la informalidad, que integra poco más de 33 millones de personas —55% de la población total ocupada— ya aporta más de una cuarta parte del PIB nacional y limita el margen de maniobra fiscal; segundo, diversificar mercados y sectores de exportación más allá de la electrónica y el sector automotriz, para reducir la dependencia de unos cuantos productos; y tercero, fortalecer las cadenas de valor con Estados Unidos aprovechando la revisión del T-MEC que esta en curso este año, en lugar de esperar pasivamente a que el tipo de cambio siga haciendo el trabajo.
En síntesis, la coyuntura actual es favorable, pero no exenta de riesgos: el superávit comercial y la apreciación del peso pueden convivir de forma sana durante un tiempo, mientras la economía mexicana gane productividad real; si en cambio el país se limita a capturar el beneficio pasajero de un dólar débil sin corregir sus rezagos estructurales, el mismo fenómeno que hoy impulsa las exportaciones podría convertirse mañana en una fuente de vulnerabilidad cambiaria y de menor competitividad. Solo con esa corrección de fondo el superávit comercial actual se convertirá en un cimiento duradero, y no en un fenómeno pasajero ligado a decisiones de política monetaria y fiscal que México no controla.